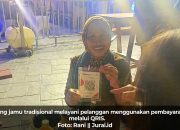
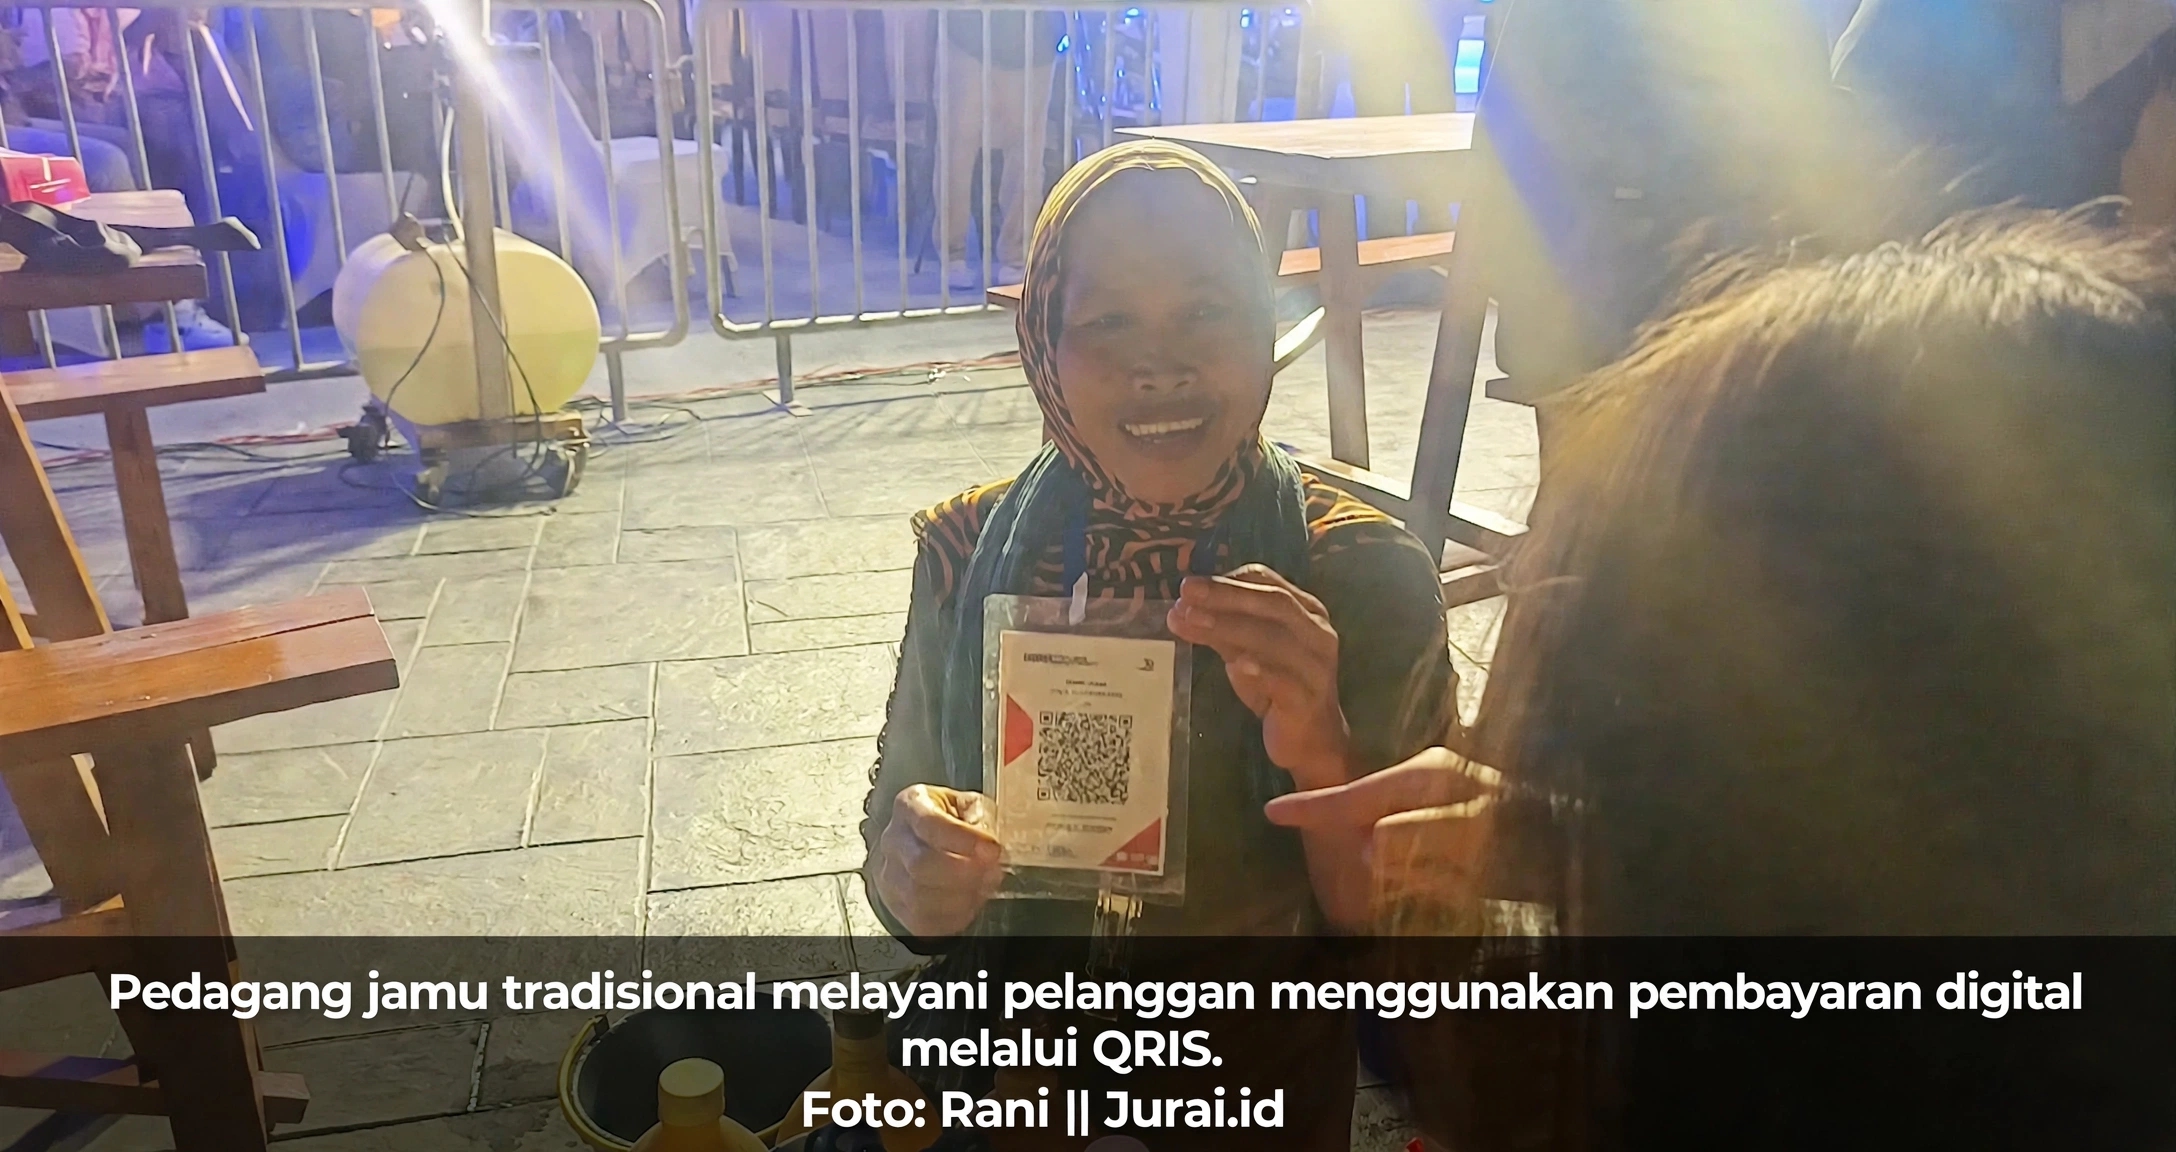
JURAI.ID, LAMPUNG (SMSI) – Pemanfaatan layanan keuangan digital mulai menjangkau pelaku usaha kecil di Lampung. Salah satunya Samiem, pedagang jamu tradisional yang kini menggunakan Quick Response Code Indonesian Standard (QRIS) untuk memudahkan transaksi dengan pelanggan.
Barcode QRIS yang digantung di lehernya menjadi alternatif pembayaran selain uang tunai. Bagi Samiem, layanan tersebut cukup membantu, terutama ketika menghadapi pembeli yang membayar menggunakan uang pecahan besar.
“Kadang pembeli kan uangnya Rp100 ribu, saya kalang kabut mencari tukaran. Jadi lebih paten pakai QRIS,” ujar Samiem saat diwawancarai.
Samiem menjual jamu dengan harga mulai dari Rp2.000 hingga Rp20.000 per gelas. Dengan QRIS, pelanggan dapat membayar sesuai nominal transaksi tanpa harus menunggu uang kembalian.
Dalam interaksi sederhana antara Samiem dan pelanggannya, terlihat bagaimana teknologi mulai mengubah kebiasaan transaksi masyarakat.
“Enggak ada kembalian, Mas, Mbak. Tapi Bude ada QRIS,” begitu cara Samiem menawarkan alternatif pembayaran kepada pelanggannya.
Respons pelanggan pun cukup positif. Mereka dapat menyelesaikan pembayaran tanpa harus mencari uang pecahan kecil maupun menunggu kembalian.
Samiem mengatakan, selama menggunakan QRIS, transaksi terasa lebih praktis dan tidak menyulitkan. Uang pembayaran juga langsung masuk ke rekeningnya sehingga memudahkan ia menerima hasil penjualan.
Pengalaman Samiem menjadi salah satu gambaran semakin terbukanya akses layanan keuangan digital bagi pelaku usaha mikro. Namun, kemudahan transaksi tersebut perlu diimbangi pemahaman mengenai pengelolaan keuangan dan keamanan dalam menggunakan layanan jasa keuangan.
Hal ini menjadi tantangan dalam upaya meningkatkan literasi dan inklusi keuangan masyarakat, khususnya di Provinsi Lampung.
Literasi Keuangan Masyarakat Masih Perlu Ditingkatkan
Berdasarkan hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang dirilis Otoritas Jasa Keuangan (OJK), Lembaga Penjamin Simpanan (LPS), dan Badan Pusat Statistik (BPS) pada 11 Agustus 2026, indeks literasi keuangan nasional mencapai 69,57 persen. Sementara indeks inklusi keuangan tercatat sebesar 93,61 persen.
Angka tersebut meningkat dibandingkan hasil SNLIK 2025, dengan indeks literasi keuangan sebesar 66,64 persen dan inklusi keuangan 92,74 persen.
Meski demikian, hasil survei tersebut menunjukkan masih adanya kesenjangan antara akses dan pemahaman masyarakat terhadap layanan keuangan.
Indeks literasi keuangan masyarakat perkotaan pada 2026 tercatat sebesar 72,54 persen, sedangkan masyarakat perdesaan 64,42 persen. Adapun indeks inklusi keuangan perkotaan mencapai 95,47 persen dan perdesaan 90,39 persen.
Kesenjangan itu menunjukkan masyarakat perdesaan masih membutuhkan perhatian dalam memperoleh edukasi dan akses layanan keuangan.
Kondisi tersebut relevan dengan karakteristik Lampung yang memiliki potensi ekonomi di sektor pertanian, perkebunan, perikanan, peternakan, dan UMKM. Masyarakat di sektor tersebut membutuhkan layanan keuangan yang mudah dijangkau dan sesuai dengan kebutuhan usaha mereka.
Literasi keuangan tidak hanya berkaitan dengan kemampuan membuka rekening atau menggunakan QRIS. Masyarakat juga perlu memahami cara mengatur pemasukan dan pengeluaran, menabung, merencanakan kebutuhan, memilih pembiayaan, hingga mengenali risiko investasi.
OJK Catat 42 Kegiatan Literasi Keuangan di Lampung
Upaya meningkatkan literasi dan inklusi keuangan di Lampung dilakukan melalui kolaborasi OJK, pemerintah daerah, dan industri jasa keuangan melalui Tim Percepatan Akses Keuangan Daerah (TPAKD).
Mengutip rilis Biro Administrasi Pimpinan Sekretariat Daerah Provinsi Lampung pada 11 Juni 2026, Kepala OJK Provinsi Lampung Otto Fitriandy menyampaikan bahwa TPAKD telah melaksanakan 42 kegiatan literasi dan inklusi keuangan sepanjang 2025 hingga Maret 2026.
Kegiatan tersebut menjangkau hampir 12.500 peserta di 14 kabupaten/kota di Lampung. Selain itu, terdapat 25 kegiatan business matching untuk mempertemukan pelaku usaha dengan lembaga jasa keuangan.
Dalam rilis tersebut disebutkan, hampir 60 persen kegiatan business matching difokuskan untuk mendukung UMKM, perempuan, pelajar, dan masyarakat umum.
TPAKD Lampung juga memiliki sejumlah program prioritas pada 2026. Di antaranya Agrifuture Lampung untuk mendorong minat generasi muda di sektor pertanian, hilirisasi kakao di Kabupaten Pesawaran, serta Siger Preneur Lampung untuk pemberdayaan wirausaha muda.
Program tersebut diarahkan untuk memperluas akses keuangan sekaligus mendukung pengembangan ekonomi daerah.
Sementara itu, rilis Dinas Komunikasi, Informatika, dan Statistik Provinsi Lampung pada 19 Juni 2026 turut menyebut sejumlah program penguatan literasi dan inklusi keuangan, antara lain Ekosistem Pusat Inklusi Keuangan Syariah (EPIKS), Sahabat Ibu Cakap Literasi Keuangan Syariah (Si Cantiks), serta Bank Sampah Sekolah.
Program-program tersebut menyasar berbagai kelompok masyarakat, mulai dari perempuan, pelajar, lingkungan pendidikan, hingga masyarakat yang membutuhkan akses layanan keuangan syariah.
Perluasan Akses Keuangan hingga Perdesaan
Wakil Gubernur Lampung Jihan Nurlela dalam Rapat Pleno TPAKD Semester I 2026 menekankan bahwa keberhasilan program tidak cukup diukur dari jumlah kegiatan yang diselenggarakan.
Mengutip rilis Biro Administrasi Pimpinan Pemprov Lampung, Jihan mendorong agar program TPAKD memberikan dampak nyata bagi masyarakat, termasuk menurunkan angka kemiskinan, mendorong UMKM naik kelas, dan mengurangi pengangguran terbuka.
Dalam rilis yang sama, Pemprov Lampung menyampaikan bahwa berdasarkan data 2025, indeks inklusi keuangan Lampung tercatat sebesar 80,51 persen, sedangkan indeks literasi keuangan mencapai 66,46 persen.
Pemerintah daerah juga mendorong penguatan program Kredit Usaha Rakyat (KUR), Satu Rekening Satu Pelajar (KEJAR), serta perluasan akses pembiayaan bagi sektor unggulan daerah.
Perluasan akses tersebut penting karena kebutuhan keuangan masyarakat tidak sama. Petani, misalnya, membutuhkan pembiayaan yang sesuai dengan siklus tanam dan panen. Nelayan membutuhkan layanan yang mempertimbangkan musim melaut, sedangkan pedagang kecil membutuhkan transaksi dan pembiayaan yang mudah dijangkau.
Perluasan akses keuangan juga perlu menyentuh masyarakat yang selama ini belum terjangkau layanan perbankan secara optimal. Edukasi keuangan dapat dilakukan hingga tingkat desa melalui pendampingan kelompok tani, nelayan, pelaku UMKM, dan perempuan pelaku usaha.
Kehadiran lembaga jasa keuangan di wilayah perdesaan perlu diimbangi dengan informasi mengenai produk tabungan, pembiayaan, serta layanan transaksi digital yang mudah dipahami. Dengan demikian, masyarakat tidak hanya memiliki kesempatan mengakses layanan keuangan, tetapi juga mampu memilih produk yang sesuai dengan kebutuhan dan kemampuan ekonominya.
Karena itu, industri jasa keuangan perlu menyediakan produk yang sesuai dengan kebutuhan dan kemampuan masyarakat. Informasi mengenai bunga atau margin, biaya administrasi, jangka waktu, serta kewajiban pembayaran juga harus disampaikan secara transparan.
Masyarakat Perlu Cerdas Mengelola Keuangan
Selain memperluas akses, peningkatan pemahaman masyarakat dalam mengelola keuangan juga menjadi hal penting.
Kebiasaan mengatur pemasukan dan pengeluaran dapat dimulai dari lingkungan keluarga. Masyarakat perlu membedakan kebutuhan dan keinginan, menyisihkan pendapatan untuk tabungan, serta menyiapkan dana darurat sesuai kemampuan.
Edukasi serupa juga perlu diberikan kepada pelajar dan mahasiswa agar terbiasa mengelola uang sejak dini. Program Satu Rekening Satu Pelajar (KEJAR) menjadi salah satu upaya untuk mengenalkan budaya menabung di lingkungan pendidikan.
Budaya cerdas keuangan juga perlu dibangun melalui lingkungan keluarga, pendidikan, dan komunitas. Orang tua dapat mengenalkan kebiasaan menabung serta mengatur uang saku kepada anak sejak dini. Sementara itu, pelajar dan mahasiswa dapat menjadi agen edukasi keuangan di lingkungan sekolah, kampus, maupun masyarakat.
Komunitas dan kelompok UMKM juga memiliki peran dalam menyebarkan pemahaman mengenai pengelolaan usaha, pemisahan keuangan pribadi dan usaha, serta pemanfaatan pembiayaan secara bertanggung jawab.
Dalam hal investasi, masyarakat perlu memahami bahwa setiap produk memiliki risiko. Keputusan investasi sebaiknya didasarkan pada pengetahuan, tujuan keuangan, dan kemampuan menanggung risiko, bukan sekadar mengikuti tawaran keuntungan besar.
Masyarakat juga harus berhati-hati terhadap pinjaman ilegal, investasi bodong, serta berbagai modus penipuan yang mengatasnamakan lembaga jasa keuangan.
OJK memiliki peran penting dalam meningkatkan pemahaman masyarakat melalui edukasi, pengawasan sektor jasa keuangan, dan pelindungan konsumen. Masyarakat juga perlu memastikan legalitas lembaga serta memahami hak dan kewajiban sebelum menggunakan suatu produk keuangan.
Kolaborasi Jadi Kunci
Peningkatan literasi dan inklusi keuangan tidak dapat dilakukan oleh OJK sendiri. Pemerintah daerah, industri jasa keuangan, sekolah, perguruan tinggi, keluarga, komunitas, dan media memiliki peran masing-masing.
Pemerintah daerah dapat membantu menjangkau masyarakat hingga tingkat desa. Industri jasa keuangan menyediakan produk dan layanan yang sesuai kebutuhan, sedangkan sekolah, keluarga, dan komunitas dapat menjadi tempat membangun kebiasaan cerdas mengelola uang.
Media juga berperan menyampaikan informasi yang benar sekaligus memberikan edukasi mengenai manfaat dan risiko layanan keuangan.
Dengan kolaborasi tersebut, peningkatan inklusi keuangan diharapkan tidak hanya terlihat dari bertambahnya jumlah rekening atau transaksi digital. Lebih penting lagi, masyarakat mampu menggunakan layanan keuangan secara aman, memahami risiko, mengembangkan usaha, dan merencanakan masa depan.
Pengalaman Samiem menggunakan QRIS menjadi gambaran bahwa layanan keuangan digital dapat memberikan manfaat nyata bagi pelaku usaha kecil. Namun, kemudahan transaksi saja belum cukup. Masyarakat juga perlu dibekali pemahaman agar mampu mengelola keuangan, mengenali risiko, dan memanfaatkan layanan jasa keuangan secara bijak.
Melalui penguatan literasi dan inklusi keuangan, OJK bersama pemerintah daerah dan industri jasa keuangan diharapkan dapat mendorong masyarakat Lampung semakin mandiri secara finansial. Dengan begitu, akses keuangan bukan sekadar mempermudah transaksi, tetapi juga menjadi salah satu jalan untuk meningkatkan kesejahteraan masyarakat. (rn)